

En la segunda entrega de nuestra serie especial sobre buenas prácticas en el sector de la reparación de automóviles, analizamos cómo las aseguradoras pueden tomar las decisiones adecuadas a la hora de elegir entre la reparación del vehículo y la declaración de siniestro total.
Mantener un delicado equilibrio
Una decisión fundamental que afecta a las aseguradoras, los talleres de reparación y los asegurados es si reparar un vehículo dañado o declararlo siniestro total. Para las aseguradoras, no se trata solo de hacer cálculos; se trata de mantener un delicado equilibrio entre la precisión, la equidad, la eficiencia operativa y la satisfacción del cliente.
Entonces, ¿cuáles son las mejores prácticas para que las compañías de seguros puedan abordar con mayor eficacia las complejas decisiones sobre «sustitución o reparación»? ¿Cómo pueden garantizar que su enfoque a la hora de decidir entre la reparación y la sustitución total sea lo más fundamentado, justo y eficiente posible, al tiempo que mejoran los resultados para todas las partes interesadas, incluidos los clientes?
Un juego de alto riesgo
La decisión de reparar un vehículo o declararlo siniestro total implica varias consideraciones fundamentales que repercuten directamente en la dinámica del sector de los seguros. Se trata de una apuesta de alto riesgo en la que intervienen numerosos factores, entre los que se incluyen:
- Estabilidad financiera: Sea acertada o errónea, una decisión puede afectar de manera significativa a la estabilidad financiera y a los resultados de una aseguradora.
- Satisfacción de los asegurados: Garantizar que los asegurados se sientan tratados de forma justa y satisfechos con el resultado es fundamental para la experiencia del cliente y su fidelidad.
- Integridad del proceso: La integridad del proceso de toma de decisiones depende de que esta se realice de forma transparente y justa, basándose en evaluaciones precisas de los daños y en el cumplimiento de la normativa del sector.
- Comprender los valores de mercado: Un conocimiento detallado de los valores de mercado actuales de los vehículos permite tomar decisiones equitativas.
En conjunto, estos elementos ponen de relieve la complejidad de la decisión entre la reparación y la pérdida total, lo que subraya la necesidad de que las aseguradoras analicen estas consideraciones con cuidado para mantener la confianza, la solidez financiera y el cumplimiento normativo.
Buena práctica n.º 1: Garantizar una evaluación exhaustiva de los daños
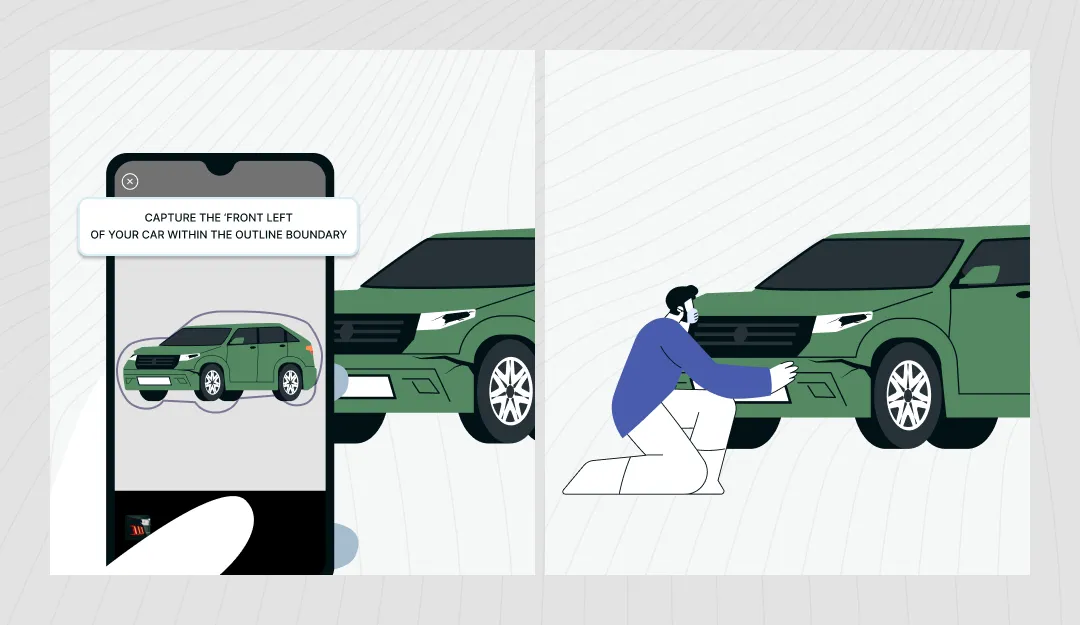
Para realizar una evaluación exhaustiva y justa de los daños, las compañías de seguros de automóviles deben analizar en profundidad el estado de cada vehículo con el fin de tomar decisiones fundamentadas sobre si procede la reparación o si se trata de una pérdida total. Este proceso no consiste únicamente en identificar los daños visibles y detectar cualquier problema subyacente que pueda afectar significativamente a la posibilidad de reparación del vehículo y a su seguridad general. Entre los aspectos clave se incluyen:
- Evaluación exhaustiva: Una inspección minuciosa permite detectar los daños visibles y ocultos. De este modo, se garantiza un conocimiento completo del estado del vehículo y de las reparaciones que puedan ser necesarias.
- Colaboración con profesionales de la reparación: La colaboración con técnicos cualificados ofrece información valiosa sobre los aspectos prácticos de los trabajos de reparación, incluida la viabilidad y las implicaciones económicas. Su experiencia puede poner de relieve posibles retos y soluciones en el proceso de reparación.
- Integración tecnológica: El uso de herramientas de diagnóstico y programas informáticos avanzados como complemento de las inspecciones manuales mejora la precisión y la fiabilidad en la evaluación de daños. Tecnologías como el procesamiento de imágenes y el análisis de datos basados en la inteligencia artificial pueden revelar problemas que no son evidentes a primera vista, lo que garantiza que las evaluaciones sean lo más exhaustivas posible.
Al combinar evaluaciones detalladas, la colaboración de expertos y tecnología de vanguardia, las aseguradoras pueden garantizar que sus evaluaciones de daños sean exhaustivas, lo que se traduce en decisiones más justas y precisas. Este enfoque integral favorece la eficiencia financiera y operativa, y fomenta la confianza de los clientes y la transparencia.
Buena práctica n.º 2: Cumplimiento de las políticas y las normas reglamentarias
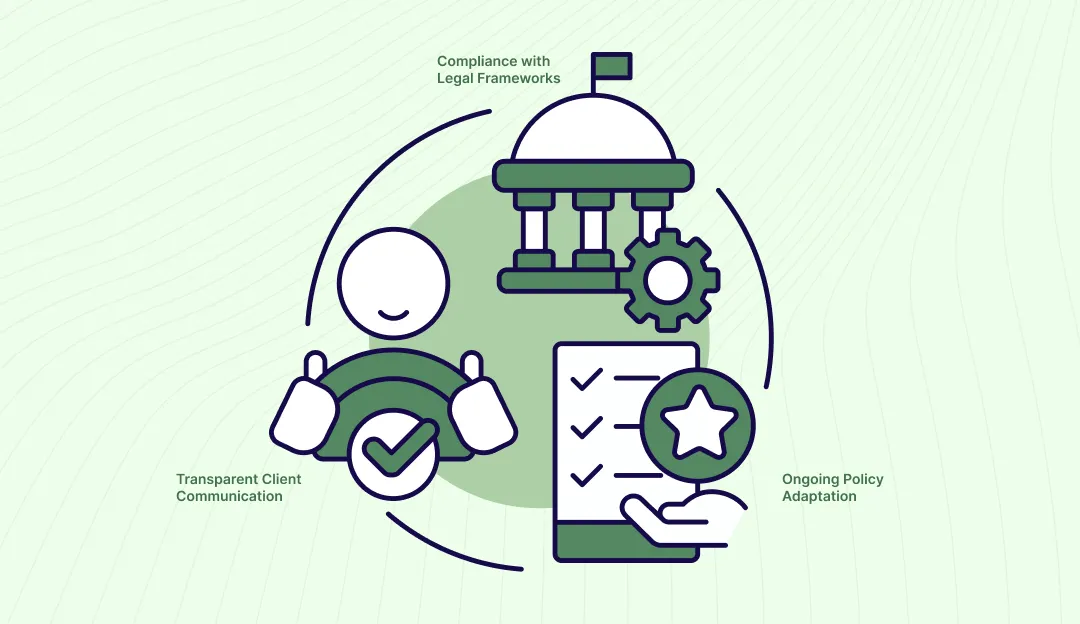
El cumplimiento de las normas políticas y reglamentarias constituye un pilar fundamental del enfoque que sigue el sector de los seguros a la hora de decidir entre la reparación y la pérdida total. Esto implica varios pasos fundamentales:
- Cumplimiento de los marcos legales: Las compañíasde seguros deben garantizar que todas las decisiones se ajusten a las políticas vigentes y a los requisitos normativos. Esto protege la decisión frente a posibles impugnaciones legales, garantizando su equidad y su defendibilidad.
- Adaptación continua de las políticas: El marco jurídico y normativo es dinámico. Es necesario revisar y actualizar periódicamente las políticas para adaptarse a los cambios y proteger a las aseguradoras y a sus clientes.
- Comunicación transparente con el cliente: Es imprescindible explicar a los asegurados en qué se basan las decisiones sobre si se opta por la reparación o por la pérdida total. Esto fomenta la confianza y la transparencia, y ayuda a desmitificar el proceso para los clientes, que a menudo no están familiarizados con las complejidades de las evaluaciones de los seguros.
Estas prácticas ponen de relieve la importancia de adoptar un enfoque meticulosamente estructurado en la toma de decisiones dentro del sector de los seguros, que concilie las obligaciones legales con la necesidad de ofrecer claridad y equidad a los clientes.
Buena práctica n.º 3: Realización de un análisis detallado de costes y beneficios
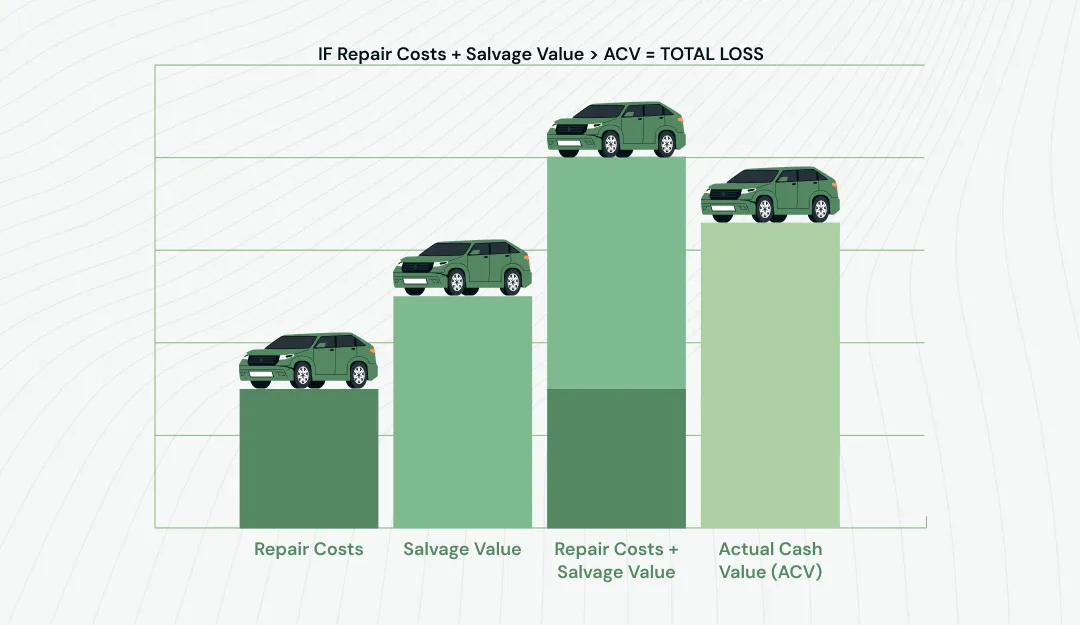
Para llevar a cabo un análisis exhaustivo de costes y beneficios a la hora de decidir entre la reparación y la pérdida total, es fundamental examinar las consideraciones económicas que sustentan estas decisiones cruciales. Este análisis va más allá de los simples costes de reparación e implica una visión global del valor del vehículo, su posible depreciación y el impacto más amplio tanto para la aseguradora como para el asegurado.
Repercusión económica: Es fundamental tener en cuenta los costes inmediatos y las repercusiones financieras a largo plazo, incluida la posible depreciación tras la reparación y la probabilidad de que se produzcan reclamaciones futuras.
Valor real en efectivo: Este paso requiere una comparación detallada entre los costes estimados de reparación y el valor real en efectivo (ACV) del vehículo. Es fundamental evaluar si las reparaciones son económicamente razonables o si resultarían desproporcionadas en relación con el valor del vehículo.
Datos de mercado: Es fundamental realizar una valoración precisa del valor de mercado actual del vehículo. Deben tenerse en cuenta factores como la marca, el modelo, la antigüedad y las tendencias del mercado. Esto contribuye a garantizar que las decisiones se basen en datos actualizados y exhaustivos, lo que hace que el proceso sea lo más justo y objetivo posible.
Mediante un análisis detallado de costes y beneficios que incluya estos elementos, las compañías de seguros pueden tomar decisiones fundamentadas que concilien la prudencia financiera con la equidad para los asegurados. De este modo, se garantiza que cada decisión de reparar un vehículo o declararlo siniestro total se base en una sólida justificación económica.
Buena práctica n.º 4: Mantener una comunicación eficaz con los clientes
Una comunicación eficaz con los clientes es fundamental en el sector de los seguros, sobre todo a la hora de decidir entre una reparación y una pérdida total. Esta práctica es esencial para fomentar una relación positiva con los asegurados, garantizando que se sientan escuchados, respetados y valorados.
Un proceso de comunicación eficaz incluye:
- Transparencia y confianza: Compartir abiertamente cómo se toman las decisiones, incluidos los criterios y los procesos implicados, ayuda a desmitificar el proceso de tramitación de siniestros para los asegurados, lo que fomenta una sensación de confianza y seguridad.
- Claridad y compasión: Comunicarse de forma clara y directa, al tiempo que se muestra empatía hacia la situación del asegurado, puede aliviar considerablemente sus preocupaciones. Se trata de encontrar el equilibrio entre la transmisión de la información y la comprensión del impacto emocional que estas decisiones pueden tener.
- Orientación sobre los pasos a seguir: Es fundamental ofrecer una orientación exhaustiva sobre lo que ocurre una vez tomada una decisión, ya se trate de procedimientos de reparación o de la tramitación de una reclamación por siniestro total. Esto incluye explicar los trámites, los plazos y cualquier acción que deba realizar el asegurado, garantizando así que se sienta respaldado e informado.
Las compañías de seguros pueden mejorar la satisfacción y la fidelidad de los asegurados dando prioridad a una comunicación clara, empática y solidaria. Este enfoque ayuda a gestionar el impacto inmediato de la decisión sobre la reclamación y refuerza la reputación de la aseguradora como socio de confianza y centrado en el cliente.
Buena práctica n.º 5: Aprovechar los datos para la mejora continua
Adoptar un enfoque basado en datos para la mejora continua es fundamental para aumentar la precisión y la eficacia a la hora de decidir entre la reparación y la pérdida total en las reclamaciones de seguros de automóviles. Esta estrategia integral incluye:
- Análisis detallado: Es fundamental evaluar de forma continua las decisiones tomadas anteriormente y sus resultados. Esto implica examinar la precisión de las determinaciones sobre si se trata de una reparación o de una pérdida total, evaluar el impacto financiero y conocer los niveles de satisfacción de los clientes. Al analizar estos datos, las aseguradoras pueden identificar tendencias, anomalías y áreas que requieren mejoras.
- Decisiones basadas en datos: El uso de los datos recopilados de casos anteriores es esencial para fundamentar las decisiones futuras. Esto implica crear una base de datos sólida que registre todos los aspectos de cada reclamación, desde las evaluaciones iniciales hasta los resultados y los costes. El análisis de estos datos permite a las aseguradoras tomar decisiones más fundamentadas, respaldadas por pruebas empíricas en lugar de por la intuición o los precedentes.
- Incorporación de comentarios: La gestión de los comentarios de los asegurados y los socios de reparación resulta de un valor incalculable para perfeccionar el proceso de toma de decisiones. Esto puede aportar información sobre la viabilidad de las reparaciones, la satisfacción de los clientes con el proceso de decisión y los aspectos en los que se podría mejorar la comunicación. El establecimiento de canales periódicos para la recopilación y el análisis de comentarios garantiza que el proceso de toma de decisiones siga siendo dinámico y responda a las necesidades de todas las partes interesadas.
Mediante la aplicación sistemática de estas prácticas, las compañías de seguros pueden perfeccionar continuamente su enfoque a la hora de decidir entre la reparación y la pérdida total, lo que se traduce en mejores resultados tanto para la empresa como para sus clientes. Esto mejora la eficiencia operativa y los resultados financieros, y refuerza la confianza y la fidelidad de los clientes, aspectos fundamentales para el éxito en el mercado de los seguros, que es altamente competitivo.

Conclusión
Navegar por las complejidades de las reclamaciones de seguros de automóviles, especialmente a la hora de decidir entre la reparación o la pérdida total, supone todo un reto. La adopción de buenas prácticas —como realizar evaluaciones detalladas, cumplir la normativa, llevar a cabo análisis exhaustivos de costes, garantizar una comunicación clara y centrarse en la mejora continua— puede permitir a las compañías de seguros afrontar estos retos de forma eficaz. Estas estrategias mejoran la eficiencia operativa y los resultados financieros, y fomentan la confianza y la satisfacción de los clientes, lo que permite a las aseguradoras guiarse con confianza y precisión a lo largo de este intrincado proceso.
¿Y ahora qué?
Como compañía de seguros que toma a diario decisiones sobre si optar por la reparación o la pérdida total, ¿estás preparado para adoptar nuevas tecnologías basadas en la inteligencia artificial que respalden las mejores prácticas y transformen tu proceso de toma de decisiones en uno más preciso, eficiente y adaptado a las necesidades de todas las partes interesadas? Si es así, descubre cómo Addenda puede ayudarte a aprovechar la oportunidad de liderar con integridad, equidad e innovación en el sector de los seguros de automóviles.