

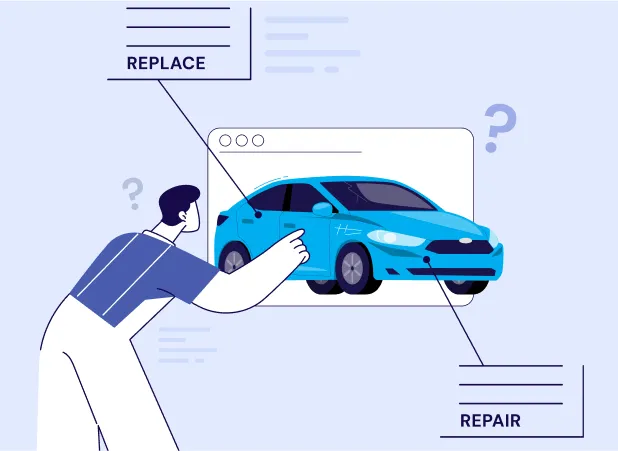
La decisión crucial: ¿reparar o dar por siniestro total?
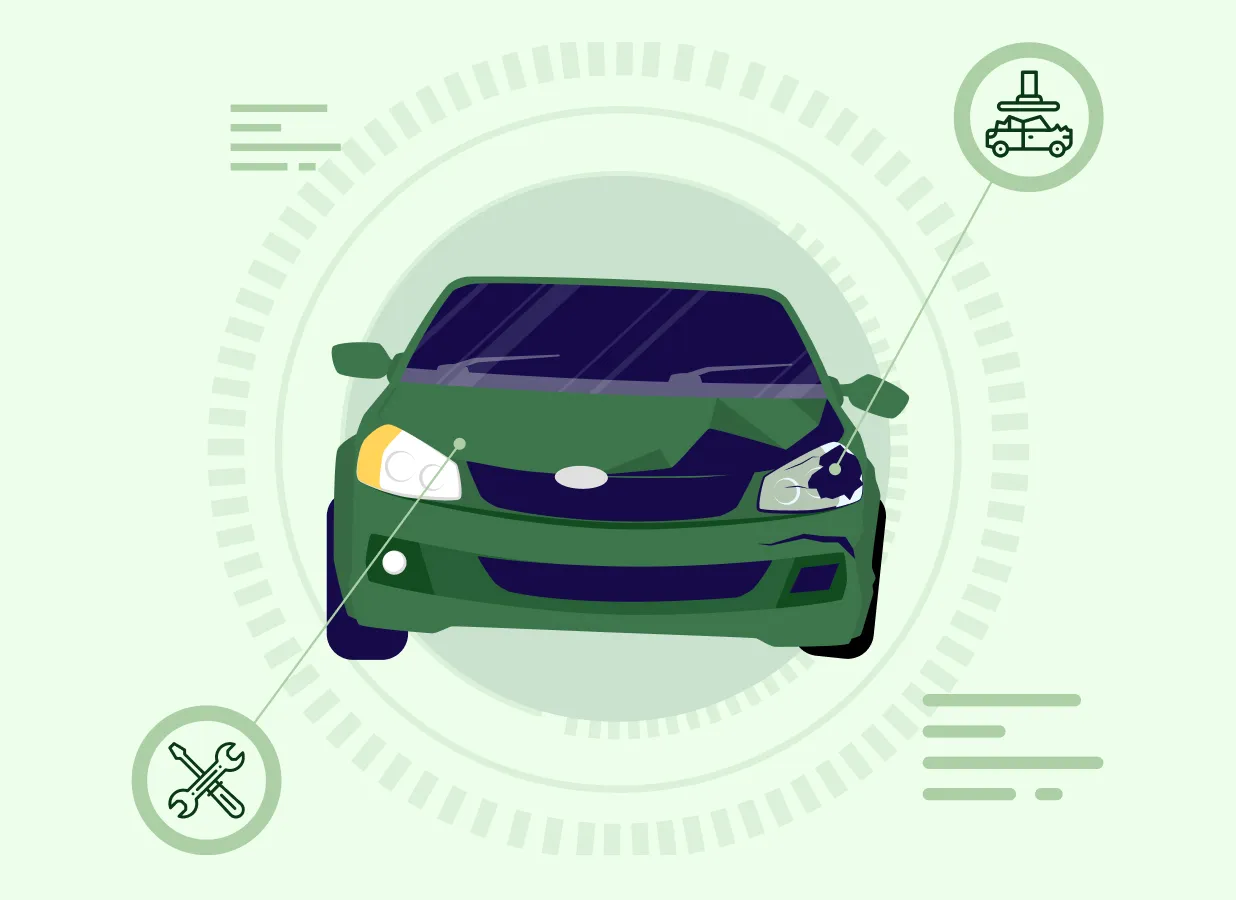
Una de las decisiones más importantes a las que se enfrentan las compañías de seguros de automóviles es si reparar un coche siniestrado o declararlo siniestro total. Tomar la decisión correcta es fundamental, ya que afecta tanto a los resultados económicos de la compañía de seguros como a la satisfacción del cliente. Entonces, ¿cuáles son los retos?
- Para las compañías de seguros: todo se reduce a las cifras. Esta decisión puede modificar el importe que destinan a las indemnizaciones y afectará a sus beneficios generales. Deben decidir si tiene más sentido pagar las reparaciones que simplemente declarar el coche siniestro total.
- Para los clientes: es algo más personal. Esta decisión puede influir en la opinión que tienen de su compañía de seguros. Si su coche se repara correctamente, es probable que queden satisfechos. Pero si se declara siniestro total, es posible que les preocupe no recibir el dinero suficiente para sustituirlo.
A la hora de decidir entre una reparación o una pérdida total, las aseguradoras deben tener en cuenta muchos detalles, como la gravedad de los daños, el valor que tenía el coche antes del accidente y si es seguro conducirlo una vez reparado. Las aseguradoras se esfuerzan constantemente por actuar de forma correcta, manteniendo los costes bajos y garantizando al mismo tiempo la atención a los clientes. Se trata de un equilibrio delicado, pero lograrlo es la clave para ofrecer un excelente servicio al cliente.
Factores que determinan la decisión entre reparar o declarar la pérdida total
A la hora de decidir si un coche debe repararse o si debe considerarse siniestro total, las compañías de seguros deben sopesar varios factores con mucho cuidado. No se trata solo de lo que parece correcto, sino de lo que tiene sentido desde el punto de vista económico y teniendo en cuenta la seguridad. Entre los factores clave del proceso de toma de decisiones se incluyen:
- Gravedad de los daños: Aquí es donde empieza todo. Si un coche solo tiene algunas abolladuras y arañazos, normalmente es luz verde para repararlo. Pero si se trata de daños graves, como un chasis doblado, ese nivel de daños puede significar que ha llegado el momento de despedirse del coche, ya que arreglarlo simplemente no sale a cuenta económicamente.
- Antigüedad y valor del vehículo: La antigüedad y el valor de un coche también pueden influir mucho en el proceso de toma de decisiones. Puede que no merezca la pena reparar un coche antiguo que ya ha vivido mejores tiempos, sobre todo si tiene muchas millas a sus espaldas. Por el contrario, es más probable que se aprueben las reparaciones de un coche más nuevo y de mayor valor. Todo depende de si las reparaciones van a costar más de lo que vale el coche.
- Viabilidad económica: Aquí es donde las cosas se vuelven matemáticas. Las compañías de seguros suelen seguir una regla general: si el coste de la reparación del coche supera un determinado porcentaje de su valor (esto puede variar, pero suele rondar el 70-75 %), es probable que lo declaren siniestro total. Necesitan asegurarse de que no gastan más en reparaciones de lo que vale el coche.
- Consideraciones de seguridad: Por último, pero no por ello menos importante, está la seguridad. Aunque técnicamente un coche pudiera repararse, si dichas reparaciones pudieran hacer que el vehículo fuera menos seguro para circular en el futuro, las aseguradoras tienden a declararlo siniestro total. La realidad es que ninguna aseguradora quiere poner en riesgo la seguridad solo por ahorrarse unos cuantos euros.
Las aseguradoras deben tomar una decisión inteligente desde el punto de vista económico, sin dejar de garantizar la seguridad de los clientes en la carretera.

Comprender lo que está en juego en las decisiones entre reparación y siniestro total
Cuando las compañías de seguros se enfrentan a la difícil decisión de reparar un coche o declararlo siniestro total, las consecuencias de su decisión van mucho más allá del mero aspecto económico. Se trata de un equilibrio complejo que afecta a todas las partes implicadas, desde las propias compañías de seguros hasta los propietarios de los vehículos que confían en ellas. Entonces, ¿qué está en juego?
Para las aseguradoras: Realizar estas evaluaciones correctamente es fundamental. Si una aseguradora declara erróneamente que un coche es siniestro total, las consecuencias económicas pueden ser importantes. No solo supone desembolsar más en indemnizaciones, sino que también puede provocar un aumento de las primas para todos a largo plazo. Por otro lado, optar por reparar un coche que realmente debería darse de baja también puede encarecer los costes de las indemnizaciones. Y no se trata solo de una cuestión de dinero. Cuando las reparaciones se alargan, los clientes pueden sentirse frustrados e insatisfechos, al quedarse sin su coche durante más tiempo del que esperaban. Esto puede dañar la reputación de la aseguradora y la confianza de los clientes, algo que puede resultar difícil de recuperar.
Para los asegurados: No se trata solo de si su coche podrá volver a circular, sino también de las molestias, los posibles riesgos de seguridad y la carga económica que ello puede suponer. Si una aseguradora se apresura a declarar un coche como siniestro total, puede suponer un verdadero golpe para el cliente, sobre todo si el coche tenía un valor sentimental o si la indemnización no cubre el coste de un vehículo nuevo. Y cuando se opta por la reparación, el problema no es solo la espera. Pueden surgir costes adicionales, como franquicias más elevadas, por no hablar de la preocupación por si el coche seguirá siendo igual de seguro después.
Para las compañías de seguros, es fundamental encontrar el equilibrio adecuado. Deben sopesar los costes, tener en cuenta el estado del vehículo y considerar su valor de mercado, todo ello sin perder de vista las necesidades del cliente. Se trata de un delicado equilibrio entre la responsabilidad financiera y la prestación de un apoyo genuino a los asegurados. Este proceso de toma de decisiones pone de manifiesto la experiencia de la aseguradora a la hora de gestionar las tasaciones de vehículos, las tendencias del mercado y la atención al cliente. En última instancia, se trata de tomar decisiones justas, sensatas y que tengan en cuenta la situación del asegurado, reforzando así la confianza y la fiabilidad que constituyen los cimientos del sector de los seguros.
Cómo la inteligencia artificial en el sector de los seguros está simplificando las decisiones complejas
La inteligencia artificial (IA) está marcando una gran diferencia en el sector de los seguros de automóvil. Permite a las compañías aseguradoras tomar decisiones complejas con rapidez y precisión mediante el análisis de datos. Esto agiliza la evaluación de los daños y la tramitación de las reclamaciones, lo que se traduce en resoluciones más rápidas. Tanto para las compañías aseguradoras como para los clientes, esto supone una reducción del tiempo perdido y unos resultados más fiables, lo que simplifica el proceso de toma de decisiones, antes complejo, que conlleva la gestión de las reclamaciones.
Comparación entre los métodos tradicionales y los procesos basados en la inteligencia artificial en las reclamaciones de seguros de automóvil:
Método tradicional:
- Procesos largos e inciertos.
- Confianza en los conocimientos y la experiencia de los inspectores.
- Inclusión de aportaciones de talleres de reparación externos.
- Propensión a los errores humanos y a las incoherencias.
La introducción de la IA:
- El uso de herramientas como el software de detección de daños basado en inteligencia artificial de Addenda.
- Análisis rápido de los daños en los vehículos a partir de imágenes.
- Realización rápida de evaluaciones precisas y exhaustivas.
- Reducción del tiempo transcurrido desde la presentación de la reclamación hasta su resolución.
- Reducción al mínimo del error humano y mejora de la objetividad.
Gracias al uso de la inteligencia artificial, las aseguradoras pueden ofrecer soluciones más rápidas y evaluaciones más fiables, lo que beneficia tanto a ellas como a sus clientes, con resultados más rápidos, transparentes y precisos en la tramitación de las reclamaciones.
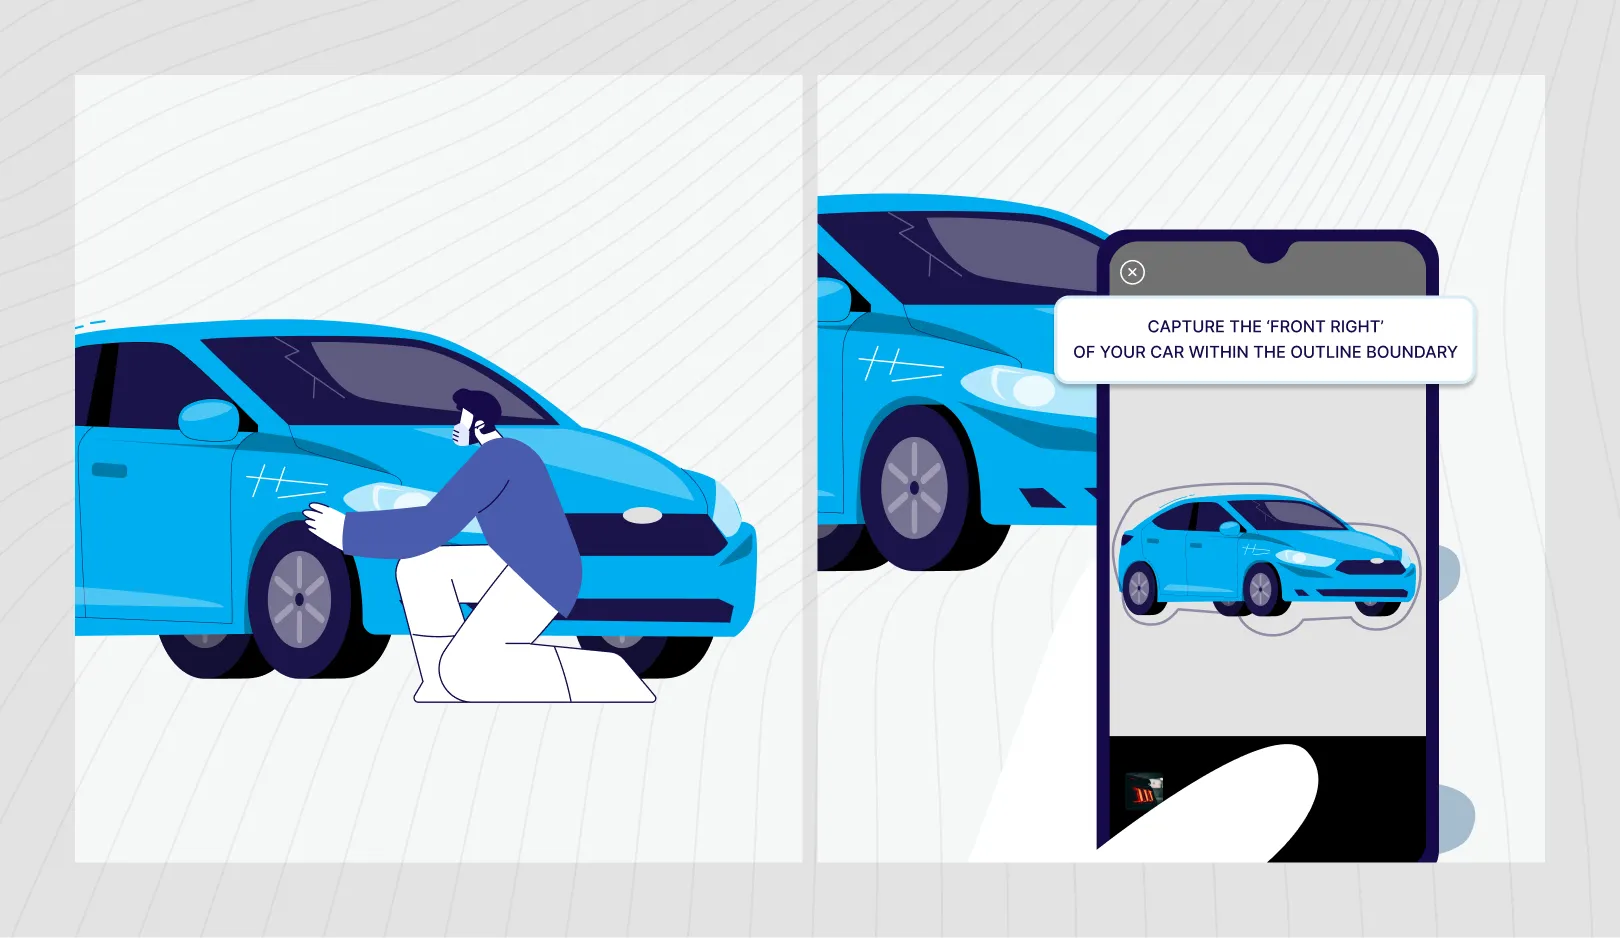
Cómo la IA transforma las fotos en datos
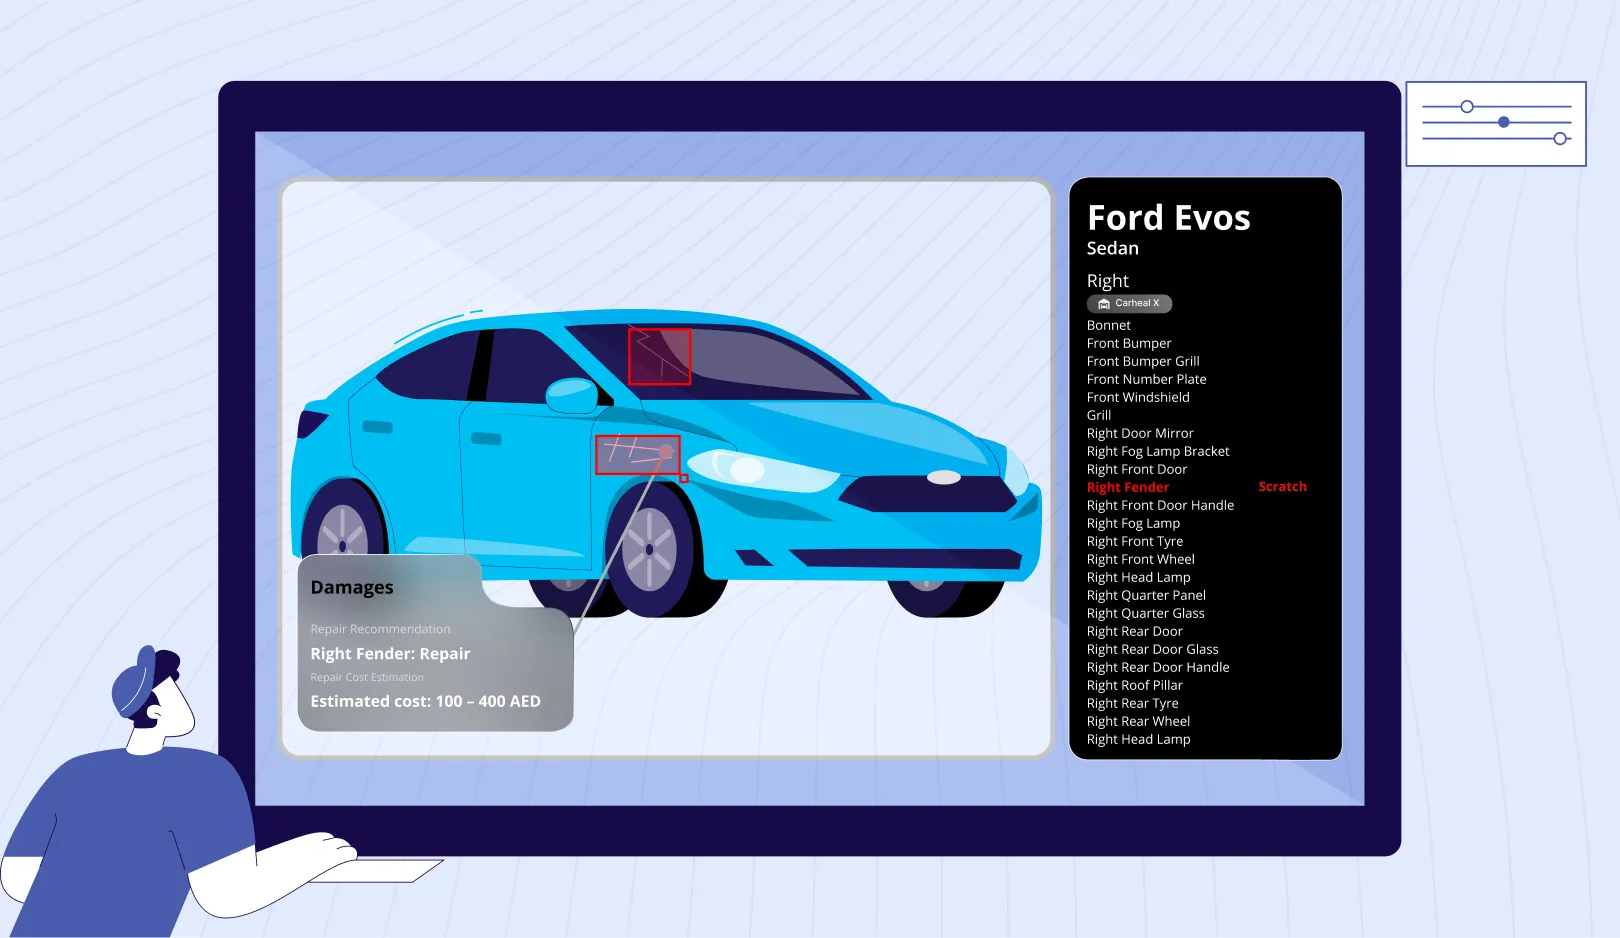
En la era de los seguros de automóvil impulsados por la inteligencia artificial, las fotografías de los vehículos dañados no son solo imágenes, sino que se convierten en valiosas fuentes de datos que aportan información que va mucho más allá de lo que el ojo puede ver. Así es como la inteligencia artificial, a través de tecnologías como Addenda Vision, está revolucionando la forma en que abordamos la evaluación de los daños en los vehículos.
La conversión de fotos en datos facilita las evaluaciones gracias a:
- Reconocimiento avanzado de imágenes: utiliza tecnología de vanguardia para analizar las fotografías e identificar los detalles de los daños.
- Análisis mejorado de los daños: la IA evalúa meticulosamente la magnitud de los daños, identificando las zonas problemáticas y valorando el impacto en la estructura del vehículo.
Ventajas para las aseguradoras:
- Claridad y precisión: reduce considerablemente la incertidumbre en la evaluación de los daños, lo que permite tomar decisiones más precisas sobre las reclamaciones.
- Eficiencia en la tramitación de reclamaciones: agiliza todo el proceso, desde la evaluación hasta la resolución, basándose en análisis basados en datos.
- Coherencia: garantiza la uniformidad en la forma de evaluar los daños, lo que da lugar a resultados más justos.
Ventajas para los clientes:
- Resolución más rápida de las reclamaciones: reduce los tiempos de espera en la tramitación de las reclamaciones, lo que permite a los clientes retomar su actividad con mayor rapidez.
- Comunicación transparente: permite comprender claramente la evaluación de los daños y las decisiones relativas a las reclamaciones.
- Resultados fiables: Aumenta la confianza en el proceso de los seguros, gracias a resoluciones de siniestros predecibles y comprensibles.
Al aprovechar la inteligencia artificial para analizar los daños de los vehículos a partir de fotografías, tanto las aseguradoras como los clientes se benefician de un proceso que se caracteriza por una mayor precisión, transparencia y rapidez. Esto no solo mejora la experiencia del cliente, sino que también optimiza la eficiencia operativa de las aseguradoras, lo que supone un importante avance en la forma de gestionar las reclamaciones de seguros de automóviles.
El impacto práctico de la inteligencia artificial en las decisiones sobre reclamaciones
El rápido avance en la tramitación de siniestros que ha permitido la tecnología de inteligencia artificial ha mejorado notablemente los niveles de satisfacción de los clientes y ha optimizado las operaciones de los talleres de reparación. Este cambio hacia una resolución de siniestros más rápida y precisa ofrece varias ventajas clave:
Para los clientes: El uso de la inteligencia artificial reduce considerablemente el tiempo que se tarda en tramitar las reclamaciones. Esta rapidez está transformando la experiencia del cliente, haciéndola más fluida y menos estresante. Los clientes valoran las respuestas rápidas a sus reclamaciones, lo que minimiza las molestias en su vida cotidiana y aclara rápidamente cualquier duda sobre el estado de su vehículo.
Para los talleres de reparación: La claridad que aporta la IA a la hora de tomar decisiones sobre las reparaciones ayuda a los talleres a planificar y gestionar su volumen de trabajo de forma más eficaz. Al comprender mejor el trabajo necesario, los talleres pueden programar las reparaciones de manera más eficiente, lo que garantiza que los vehículos sean reparados y devueltos a sus propietarios más rápidamente. Esto no solo mejora el flujo de trabajo de los talleres, sino que también contribuye a una mayor satisfacción del cliente gracias a unos plazos de entrega más cortos.
Ventajas estratégicas: La adopción de la inteligencia artificial en el proceso de tramitación de siniestros es una decisión estratégica que aporta importantes beneficios operativos. Al agilizar el proceso de tramitación de siniestros, las compañías de seguros pueden lograr un ahorro significativo de costes, reduciendo el tiempo y los recursos dedicados a cada siniestro. Esta eficiencia no solo beneficia a las aseguradoras al reducir los costes operativos, sino que también mejora la experiencia general de los clientes y de los socios de reparación. Se trata de un enfoque con visión de futuro que se adapta a las necesidades de todas las partes implicadas, fomentando un proceso de tramitación de siniestros más eficiente, eficaz y satisfactorio.
La integración de la inteligencia artificial en el proceso de tramitación de siniestros supone un importante paso adelante en el sector de los seguros, ya que ofrece una solución beneficiosa tanto para las aseguradoras como para los clientes y los talleres de reparación.

Conclusión
Esta evolución hacia metodologías potenciadas por la inteligencia artificial en la evaluación de las reclamaciones de seguros de automóviles pone de manifiesto el compromiso con la innovación, dando prioridad a la precisión y a la satisfacción del cliente, así como un enfoque con visión de futuro por parte del sector a la hora de abordar los retos tradicionales.
Es un camino hacia un sector más adaptable, ágil y centrado en el cliente, preparado para satisfacer las exigencias del mundo moderno.