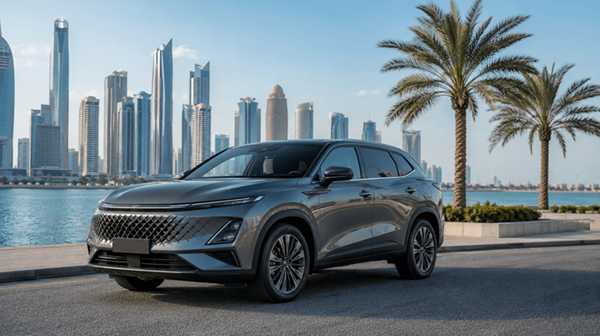


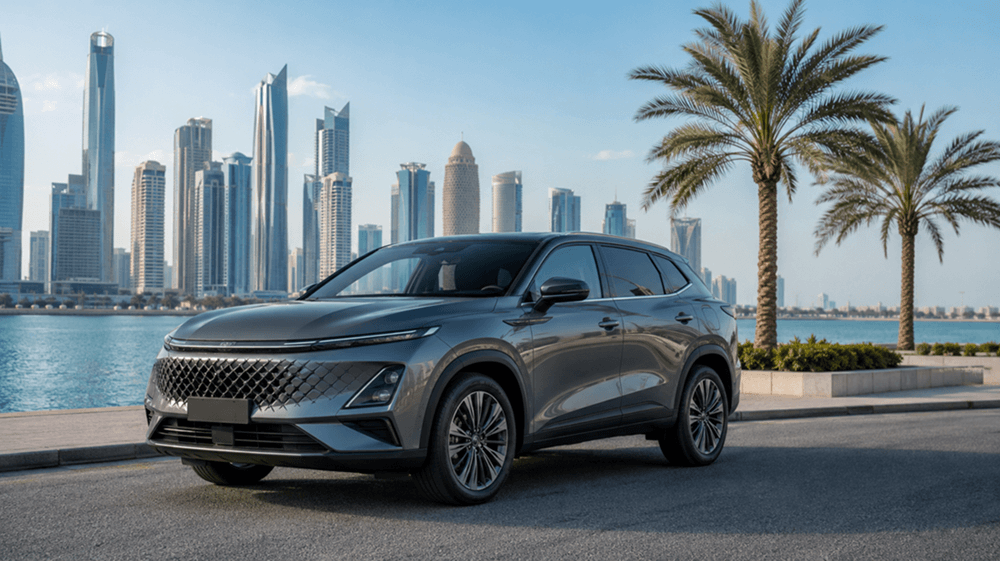
Su crecimiento se debe a unos precios competitivos, amplias garantías, un diseño moderno y una tecnología automovilística cada vez más sofisticada.
Ese crecimiento ha planteado una nueva duda a los conductores y a las aseguradoras: ¿por qué el seguro de algunos coches chinos puede resultar más caro que el de vehículos comparables de marcas más consolidadas?
La palabra clave es «algunos ». El precio de un seguro no viene determinado únicamente por el país de origen del vehículo. Depende del modelo concreto, el valor de mercado, el historial de siniestros, el coste de las reparaciones, el suministro de recambios, la red de talleres, la tecnología y la propia propensión al riesgo de la aseguradora. Los datos disponibles sobre el CCG también muestran que la situación varía según el país.
Lo que nos indica el mercado de los Emiratos Árabes Unidos
Actualmente, los Emiratos Árabes Unidos ofrecen la prueba pública más clara de la diferencia en las primas. En junio de 2025, el Khaleej Times informó de que la prima media a todo riesgo para un sedán o un crossover chino rondaba entre los 2.800 y los 3.000 AED, frente a los aproximadamente 2.100 AED de los vehículos japoneses y coreanos. El informe señalaba que, en algunas comparaciones, las primas podían ser hasta un 43 % más elevadas.
En julio de 2026, Al Khaleej, citando datos de Policybazaar EAU correspondientes al periodo 2025-2026, informó de una variación significativa en los costes medios de los seguros entre las distintas marcas de vehículos chinas. En las cifras de referencia publicadas, una marca registraba primas medias de entre 1.440 y 1.600 AED para turismos y todoterrenos, mientras que otra figuraba con unas primas de aproximadamente 3.250 AED. Se trata de cifras de referencia y no de primas fijas, pero la diferencia ilustra hasta qué punto pueden variar los costes de los seguros de una marca china a otra.
Esta distinción es importante para un debate a escala del CCG. Una tendencia en las primas documentada en los Emiratos Árabes Unidos no debería presentarse automáticamente como una norma regional. En Arabia Saudí, por ejemplo, una plataforma de comparación de seguros señala que el menor precio de compra de muchos modelos chinos puede traducirse en primas a todo riesgo más bajas. Los datos comparativos públicos fiables para Baréin, Kuwait, Omán y Catar siguen siendo limitados, por lo que, en la actualidad, no se puede confirmar una afirmación generalizada de que «los coches chinos son más caros de asegurar en todo el CCG».
¿Por qué algunos modelos chinos pueden alcanzar precios más elevados?
1. Las aseguradoras disponen de menos datos históricos sobre siniestros
La fijación de las tarifas de los seguros gana en precisión cuando las aseguradoras disponen de datos sobre siniestros de varios años para un modelo concreto: la frecuencia con la que se ve implicado en un siniestro, qué componentes suelen sufrir daños, cuánto tiempo duran las reparaciones y cuánto cuestan.
Muchas marcas y gamas de modelos chinos han entrado en los mercados del Golfo hace relativamente poco tiempo. En los Emiratos Árabes Unidos, los vehículos chinos pasaron de representar aproximadamente el 2 % de las consultas sobre seguros de automóvil a principios de 2023 a más del 10 % a mediados de 2025. Por lo tanto, este rápido crecimiento puede superar la cantidad de datos consolidados sobre siniestros de los que disponen las aseguradoras. Cuando la experiencia en siniestralidad es menos predecible, los suscriptores pueden fijar las tarifas de forma más conservadora hasta que dispongan de datos suficientes para distinguir un modelo de otro.
2. La rentabilidad de la reparación de siniestros es más importante que la del mantenimiento rutinario
El mantenimiento de un coche puede resultar asequible, pero su seguro puede seguir siendo caro. A las aseguradoras les preocupa principalmente el coste de reparar un vehículo tras un accidente, no el precio de un cambio de aceite o del mantenimiento rutinario.
En el caso de algunos modelos chinos más recientes, las aseguradoras y los corredores han señalado que los plazos de reparación más largos, la dependencia de los canales de los concesionarios autorizados y el acceso limitado a piezas de recambio alternativas para la reparación de colisiones son las razones que explican el aumento de los costes de las reclamaciones.
Esta situación también está cambiando. En julio de 2026, los distribuidores de los Emiratos Árabes Unidos declararon a Emirates Today que la disponibilidad de recambios de las principales marcas chinas había mejorado significativamente, gracias al aumento de las existencias locales y a los almacenes regionales. Argumentaron que la cuestión ya no es tanto si existen recambios originales, sino si los talleres no autorizados pueden obtener alternativas más económicas con la misma facilidad que en el caso de las marcas más consolidadas.
3. Es posible que la red de reparación aún se encuentre en fase de desarrollo
Las aseguradoras no solo tienen en cuenta el precio de un parachoques o de un faro. También valoran la rapidez con la que se puede diagnosticar, reparar, calibrar y devolver el vehículo al cliente.
Las marcas japonesas y coreanas consolidadas han tenido décadas para crear amplios ecosistemas de concesionarios, recambios y talleres de reparación independientes en toda la región del Golfo. Algunas marcas chinas cuentan ahora también con sólidas redes regionales, pero es posible que las marcas de más reciente incorporación sigan teniendo menos talleres cualificados o dependan en mayor medida de los servicios de reparación de los concesionarios. Una red de reparación más reducida puede aumentar el tiempo de inactividad de los vehículos y hacer que los costes de las reclamaciones sean menos predecibles.
4. Una mayor presencia de tecnología puede suponer que las reparaciones tras un accidente resulten más caras
Uno de los puntos fuertes de muchos vehículos chinos es la cantidad de tecnología que ofrecen a precios competitivos. Las cámaras, los radares, los sensores de aparcamiento, los sistemas avanzados de asistencia al conductor, los grandes conjuntos de iluminación y las unidades de control electrónico son cada vez más habituales.
Desde el punto de vista de los seguros, esto implica que el precio de compra del coche no siempre refleja la complejidad que entraña su reparación tras una colisión. Un parachoques dañado, por ejemplo, puede implicar también la intervención en sensores, cableado, calibración y trabajos de diagnóstico. Las directrices sobre seguros de los Emiratos Árabes Unidos señalan específicamente la tecnología avanzada y la complejidad de la reparación como factores que pueden aumentar las primas de algunos vehículos chinos.
5. Los vehículos eléctricos chinos añaden otra capa de complejidad
El crecimiento del mercado de los vehículos eléctricos chinos plantea una consideración adicional a la hora de suscribir pólizas. Los vehículos eléctricos tienen su propio perfil de reparaciones, independientemente de dónde se fabriquen.
Un informe sobre el mercado de los Emiratos Árabes Unidos de 2025 reveló que, en algunos casos, las primas de los vehículos eléctricos eran entre un 20 % y un 35 % más elevadas que las de los vehículos convencionales comparables. Las aseguradoras citaron los costes de sustitución de la batería, los sistemas de alta tensión, la limitada capacidad de reparación especializada y la sensibilidad de los componentes eléctricos. Por lo tanto, un vehículo eléctrico chino puede combinar dos problemas distintos: es posible que la aseguradora disponga de un historial de siniestros limitado específico para ese modelo, al tiempo que el vehículo presenta la complejidad de reparación propia de un vehículo eléctrico.
¿Significa esto que los coches chinos son más peligrosos?
No necesariamente. El hecho de que las primas de seguro sean más elevadas no demuestra que los coches chinos sean menos seguros, menos fiables o más propensos a sufrir accidentes. Las fuentes consultadas para este artículo no demuestran que los vehículos chinos tengan una mayor frecuencia de accidentes.
Lo que sí demuestran los datos, especialmente en los Emiratos Árabes Unidos, es que las aseguradoras se han enfrentado históricamente a una mayor incertidumbre en cuanto al coste de las reparaciones, los canales de suministro de recambios, la disponibilidad de talleres y el historial de siniestros de algunos modelos. Se trata de cuestiones relacionadas con la suscripción y la rentabilidad de las reparaciones, no de un juicio sobre la calidad de los vehículos.
Por qué la brecha podría reducirse con el tiempo
Los precios de los seguros varían a medida que el mercado madura. A medida que una marca de vehículos vende más unidades, las aseguradoras acumulan más datos sobre siniestros. A medida que los distribuidores amplían sus almacenes de recambios y sus redes de talleres, los plazos de reparación pueden volverse más predecibles. Y a medida que los talleres independientes obtienen acceso a formación, herramientas de diagnóstico y recambios, las aseguradoras disponen de más opciones para gestionar los siniestros.
Esto ya se aprecia en los Emiratos Árabes Unidos. Las aseguradoras están adoptando una política de precios más específica por marca y modelo, en lugar de tratar a los vehículos chinos como una única categoría amplia, mientras que los distribuidores están invirtiendo en existencias locales de recambios y en la capacidad de servicio técnico.
Ese cambio es importante. Un mercado de seguros maduro debería, en última instancia, fijar las primas en función del riesgo real de un vehículo concreto y del ecosistema de reparación, en lugar de basarse en suposiciones generales sobre su origen.
Qué significa esto para el ecosistema del seguro de automóvil en el CCG
El rápido crecimiento del parque automovilístico chino supone una oportunidad para las aseguradoras, las redes de talleres y los distribuidores de automóviles de todo el CCG. Cuanto mayor sea la precisión con la que el ecosistema pueda medir los costes de reparación y el comportamiento de las reclamaciones, menor será la necesidad de tener en cuenta la incertidumbre a la hora de fijar los precios.
- Las aseguradoras necesitan datos sobre siniestros a nivel de modelo, en lugar de hipótesis generales basadas en la marca o el país de origen.
- Las redes de reparación necesitan datos precisos sobre piezas, mano de obra, calibración y tiempos de reparación.
- Los distribuidores pueden reducir la incertidumbre en la suscripción de pólizas mejorando la disponibilidad de recambios y la capacidad de reparación cualificada.
- El crecimiento del sector de los vehículos eléctricos aumenta la necesidad de diagnósticos de baterías, procedimientos de seguridad para alta tensión y conocimientos especializados en reparaciones.
- Disponer de más datos sobre siniestros y reparaciones conectados puede ayudar a las aseguradoras a distinguir los riesgos que realmente suponen un coste elevado de aquellos vehículos que simplemente son nuevos en el mercado.
A medida que las marcas chinas ganan presencia en las carreteras del Golfo, es probable que la pregunta pase de ser «¿Es caro asegurar los coches chinos?» a «¿Cuánto cuesta realmente reparar y asegurar este modelo concreto?». Esa es una pregunta más útil para los conductores, las aseguradoras y el ecosistema automovilístico en general.
Preguntas frecuentes
¿Siempre es más caro asegurar los coches chinos en el CCG?
No. Los datos más sólidos que apuntan a unas primas más elevadas proceden de los Emiratos Árabes Unidos, e incluso allí los precios varían considerablemente según la marca y el modelo. En Arabia Saudí, el menor valor de los vehículos puede hacer que algunos coches chinos resulten más baratos de asegurar. No hay suficientes datos públicos comparables para confirmar que exista un recargo en las primas en todo el CCG.
¿Por qué un coche relativamente asequible puede tener, aun así, una prima de seguro elevada?
El seguro refleja el coste potencial de la reclamación, no solo el precio de compra. Un vehículo de menor precio puede incorporar sensores, componentes electrónicos o piezas de carrocería específicas del modelo que resultan costosas, y los tiempos de reparación más prolongados también pueden aumentar el coste total de la reclamación para la aseguradora.
¿Se abaratará el seguro de los coches chinos?
Es posible que la competencia entre los distintos modelos se intensifique a medida que las aseguradoras dispongan de más datos sobre el historial de siniestros y que las redes de recambios y reparaciones alcancen mayor madurez. No obstante, las primas futuras seguirán dependiendo del comportamiento real de cada modelo en materia de siniestros, del coste de las reparaciones y de las condiciones generales del mercado de seguros.
¿Es más caro asegurar los vehículos eléctricos chinos?
Es posible. Hay factores específicos de los vehículos eléctricos, como el coste de la batería, los requisitos de reparación de sistemas de alta tensión y la capacidad de los talleres especializados, que pueden aumentar la gravedad de los siniestros. Estos factores son independientes del país de origen del vehículo.
Aviso legal
Este artículo se ofrece únicamente con fines informativos generales y no constituye asesoramiento en materia de seguros, financiera ni jurídica. Las primas de seguro, la cobertura, los criterios de suscripción y los costes de reparación varían en función de la aseguradora, el modelo de vehículo, el perfil del conductor, las condiciones del mercado y otros factores.
Las cifras de precios, los datos de mercado o las comparaciones a las que se hace referencia en este artículo se basan en fuentes de terceros de acceso público citadas en el momento de la publicación y no deben interpretarse como cotizaciones actuales ni como tarifas de seguro garantizadas.
Todos los nombres de empresas, marcas y productos mencionados son propiedad de sus respectivos titulares. Su inclusión tiene únicamente fines editoriales e informativos y no implica ninguna afiliación con Addenda, ni su respaldo ni su patrocinio.